Los residentes fiscales que sean empleados por cuenta ajena y que tengan viajes de trabajo al extranjero podrán dejar exento del IRPF español el salario correspondiente a esos días trabajados fuera de España, siempre que dichos trabajos sean en beneficio de una entidad no residente fiscal en España, que se produzca un desplazamiento efectivo al extranjero (no sirve por ejemplo que el trabajo se realice por ejemplo para una empresa alemana desde España), que el país de desplazamiento no sea considerado un paraíso fiscal y tenga un impuesto análogo al IRPF español (no se exige no obstante que el contribuyente pague impuestos en ese país para poder aplicar la exención en España).
El importe máximo que el contribuyente puede dejar exento al año es de 60.100 euros.
Lee también: Cuentas por cobrar: mida el ciclo de conversión de efectivo
Esta exención la puede aplicar la empresa directamente en la nómica de su trabajador, o la puede solicitar éste en su declaración del IRPF para así obtener la devolución de impuestos de esas rentas exentas.
Esta exención es incompatible con el denominado régimen de excesos, que es un régimen de exención que aplica a contribuyentes que hayan desplazado su centro de trabajo al extranjero, pero es compatible con el régimen general de dietas de locomoción, manutención y estancia.
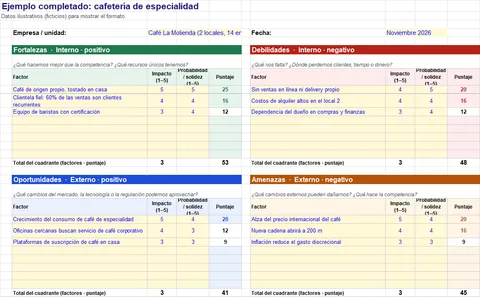
Regalo de bienvenida: la plantilla de matriz FODA en Excel, con puntaje automático y un ejemplo completo.
Iván Sáez Fuertes y Felipe de Rivas, Director y consultor del departamento People Advisory Services de EY, responden a las principales cuestiones a tener en cuenta en su declaración del IRPF 2017
Fuente: Diario ABC
De Resumido.com, sitio hermano de deGerencia
Reciba gratis 3 resúmenes de libros de negocios

Las ideas clave de tres libros que todo gerente debería conocer, en PDF y listos para leer hoy.
Sin costo y sin tarjeta. Su correo se registra en Resumido.com: al enviar acepta su Política de Privacidad y recibir sus novedades. Puede darse de baja cuando quiera.
¿Tiene experiencia en gerencia y algo útil que contar? Escriba para deGerencia →